Domain tierrettung24.de kaufen?
Wir ziehen mit dem Projekt
tierrettung24.de um.
Sind Sie am Kauf der Domain
tierrettung24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tierrettung24.de kaufen?
Wann Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer wird fällig, wenn Waren aus einem Nicht-EU-Land in die EU eingeführt werden. Sie wird auf den Wert der Ware sowie auf die Versandkosten erhoben. Die Höhe der Einfuhrumsatzsteuer variiert je nach Land und Art der Ware. In der Regel wird die Steuer vom Zoll bei der Einfuhr der Ware erhoben. Es ist wichtig, sich vor dem Import über die geltenden Steuersätze und -regelungen zu informieren, um unangenehme Überraschungen zu vermeiden. **
Warum Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer wird erhoben, um sicherzustellen, dass Waren, die aus dem Ausland importiert werden, ähnlich besteuert werden wie inländische Waren. Dies soll einen fairen Wettbewerb zwischen inländischen und importierten Produkten gewährleisten. Zudem dient die Einfuhrumsatzsteuer dazu, Einnahmen für den Staat zu generieren und die heimische Wirtschaft zu schützen, indem sie Importe verteuert und den Absatz von inländischen Produkten fördert. Darüber hinaus kann die Einfuhrumsatzsteuer auch dazu beitragen, bestimmte politische Ziele zu erreichen, wie zum Beispiel Umweltschutz oder die Förderung bestimmter Industriezweige. **


Ähnliche Suchbegriffe für Einfuhrumsatzsteuer
Top-Angebote
Produkte zum Begriff Einfuhrumsatzsteuer:
-
Cimco Werkzeuge Notfall-Aushang 1.Hilfe 182750Form=rechteckigWerkstoff=KunststoffWerkstoffgüte=Polyvinylchlorid (PVC)UV-beständig=jaHalogenfrei=jaWasserfest=jaMit Warn-/Hinweissymbol=jaSymbol=sonstigeMit Warn-/Hinweistext=jaBedeutung des Aufdrucks=sonstigeSprache des Aufdrucks=DeutschBreite=410 mmHöhe=590 mmDurchmesser=718 mmStärke=2,5 mmMit Befestigungsmaterial=neinZusammenklappbar=neinFarbe=mehrfarbigFluoreszierend=neinNachleuchtend=neinMontageart=freistehend65,75 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erste-Hilfe Notfall-Set - Die ideale Ergänzung zum DefibrillatorDie ideale Ergänzung zum Defibrillator! Alles relevante Zubehör für einen AED Einsatz griffbereit und kompakt in einem Beutel.Inklusive Schlaufe zur einfachen Befestigung am Griff des Defis. Inhalt: 1x großer Einmal-Trockenwaschlappen 1x Kleiderschere mit festem schwarzen Griff 1x Beatmungsmaske Pocket 1x Einwegrasierer 1 Paar Einweg-Handschuhe35,58 €*Versand: 5,83 €Sichere Weiterleitung zum Anbieter

-
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
-
Wer schuldet die Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer wird von der Person oder dem Unternehmen geschuldet, das Waren aus dem Ausland einführt. Diese Steuer wird fällig, sobald die Waren die Grenze des jeweiligen Landes überschreiten. Der Importeur ist verantwortlich für die korrekte Berechnung und Abführung der Einfuhrumsatzsteuer an die Zollbehörden. Es ist wichtig, die geltenden Vorschriften und Steuersätze zu kennen, um Verzögerungen oder Strafen zu vermeiden. Letztendlich trägt der Importeur die finanzielle Verantwortung für die Einfuhrumsatzsteuer. **
-
Ist die Einfuhrumsatzsteuer abzugsfähig?
Ist die Einfuhrumsatzsteuer abzugsfähig? Die Einfuhrumsatzsteuer kann in der Regel als Vorsteuer geltend gemacht werden, wenn sie im Rahmen eines steuerbaren Umsatzes angefallen ist. Dies bedeutet, dass Unternehmen die gezahlte Einfuhrumsatzsteuer von der zu zahlenden Umsatzsteuer abziehen können. Es ist jedoch wichtig, die entsprechenden Voraussetzungen und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Einfuhrumsatzsteuer abzugsfähig ist. Es empfiehlt sich, sich von einem Steuerberater oder Fachexperten beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte korrekt berücksichtigt werden. **
-
Wer bekommt die Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer wird in der Regel vom Importeur oder Empfänger der importierten Waren bezahlt. Diese Steuer wird erhoben, wenn Waren aus einem Drittland in die EU eingeführt werden. Der Betrag der Einfuhrumsatzsteuer richtet sich nach dem Wert der Waren sowie nach dem jeweiligen Umsatzsteuersatz des Einfuhrlandes. Die Einfuhrumsatzsteuer dient dazu, den Binnenmarkt zu schützen und sicherzustellen, dass auch importierte Waren den gleichen steuerlichen Bedingungen unterliegen wie im Inland hergestellte Produkte. **
Was ist die Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer ist eine Steuer, die auf Waren erhoben wird, die in ein Land eingeführt werden. Sie wird in der Regel auf den Wert der Waren berechnet, der Zollwert genannt wird. Die Höhe der Einfuhrumsatzsteuer variiert je nach Land und Art der Waren. Sie dient dazu, den heimischen Markt zu schützen und Einnahmen für den Staat zu generieren. Die Einfuhrumsatzsteuer muss in der Regel vom Importeur entrichtet werden und wird oft zusammen mit dem Zoll erhoben. **
Wer erhebt die Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer wird von der Zollbehörde des jeweiligen Landes erhoben. Diese Steuer wird fällig, wenn Waren aus dem Ausland in das Inland eingeführt werden. Der Betrag der Einfuhrumsatzsteuer richtet sich in der Regel nach dem Wert der importierten Waren sowie nach dem geltenden Steuersatz des jeweiligen Landes. Die Einfuhrumsatzsteuer dient dazu, den inländischen Markt zu schützen und sicherzustellen, dass auch bei Importen die entsprechenden Steuern entrichtet werden. **
Top-Angebote
Produkte zum Begriff Einfuhrumsatzsteuer:
-
Umsatzsteuerrecht: Umsatzsteuergesetz mit Umsatzsteuer-Durchführungsverordnung, Einfuhrumsatzsteuer-Befreiungsverordnung, ... 282/2011, EG-Richtlinie (Beck-Texte im dtv) - Preis vom 28.09.2026 21:19:57 hBinding : Taschenbuch, Edition : 42., Label : beck im dtv, Publisher : beck im dtv, medium : Taschenbuch, numberOfPages : 1458, publicationDate : 2024-03-14, releaseDate : 2024-03-14, ISBN : 34235321816,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cimco Werkzeuge Notfall-Aushang 1.Hilfe 182750Form=rechteckigWerkstoff=KunststoffWerkstoffgüte=Polyvinylchlorid (PVC)UV-beständig=jaHalogenfrei=jaWasserfest=jaMit Warn-/Hinweissymbol=jaSymbol=sonstigeMit Warn-/Hinweistext=jaBedeutung des Aufdrucks=sonstigeSprache des Aufdrucks=DeutschBreite=410 mmHöhe=590 mmDurchmesser=718 mmStärke=2,5 mmMit Befestigungsmaterial=neinZusammenklappbar=neinFarbe=mehrfarbigFluoreszierend=neinNachleuchtend=neinMontageart=freistehend65,75 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer wird fällig, wenn Waren aus einem Nicht-EU-Land in die EU eingeführt werden. Sie wird auf den Wert der Ware sowie auf die Versandkosten erhoben. Die Höhe der Einfuhrumsatzsteuer variiert je nach Land und Art der Ware. In der Regel wird die Steuer vom Zoll bei der Einfuhr der Ware erhoben. Es ist wichtig, sich vor dem Import über die geltenden Steuersätze und -regelungen zu informieren, um unangenehme Überraschungen zu vermeiden. **
-
Warum Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer wird erhoben, um sicherzustellen, dass Waren, die aus dem Ausland importiert werden, ähnlich besteuert werden wie inländische Waren. Dies soll einen fairen Wettbewerb zwischen inländischen und importierten Produkten gewährleisten. Zudem dient die Einfuhrumsatzsteuer dazu, Einnahmen für den Staat zu generieren und die heimische Wirtschaft zu schützen, indem sie Importe verteuert und den Absatz von inländischen Produkten fördert. Darüber hinaus kann die Einfuhrumsatzsteuer auch dazu beitragen, bestimmte politische Ziele zu erreichen, wie zum Beispiel Umweltschutz oder die Förderung bestimmter Industriezweige. **
-
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
-
Wer schuldet die Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer wird von der Person oder dem Unternehmen geschuldet, das Waren aus dem Ausland einführt. Diese Steuer wird fällig, sobald die Waren die Grenze des jeweiligen Landes überschreiten. Der Importeur ist verantwortlich für die korrekte Berechnung und Abführung der Einfuhrumsatzsteuer an die Zollbehörden. Es ist wichtig, die geltenden Vorschriften und Steuersätze zu kennen, um Verzögerungen oder Strafen zu vermeiden. Letztendlich trägt der Importeur die finanzielle Verantwortung für die Einfuhrumsatzsteuer. **
Ähnliche Suchbegriffe für Einfuhrumsatzsteuer
-
Erste-Hilfe Notfall-Set - Die ideale Ergänzung zum DefibrillatorDie ideale Ergänzung zum Defibrillator! Alles relevante Zubehör für einen AED Einsatz griffbereit und kompakt in einem Beutel.Inklusive Schlaufe zur einfachen Befestigung am Griff des Defis. Inhalt: 1x großer Einmal-Trockenwaschlappen 1x Kleiderschere mit festem schwarzen Griff 1x Beatmungsmaske Pocket 1x Einwegrasierer 1 Paar Einweg-Handschuhe35,58 €*Versand: 5,83 €Sichere Weiterleitung zum Anbieter
-
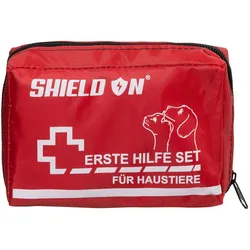
ShieldOn Erste Hilfe Set für Hunde, Katzen, Haustiere - Notfall-SetDas Erste Hilfe Set ist für Hunde, Katzen und alle Haustiere geeignet. Es wurde speziell für unterwegs entwickelt und ist in der praktischen Nylontasche problemlos überall mitzunehmen. Das Set bietet Sicherheit für den Notfall, um die bestmögliche Versorgung leisten zu können. Inhalt: 1 Fixierbinde 8 cm 1 Verbandpäckchen, steril 1 Pfotenverband im Druckverschlussbeutel 1 Wundkompresse 10cm x 10cm, steril 1 Fixierbinde 6cm 1 Verbandmull 0,5m 1 Spule 1m x 1,25cm ohne Ring 1 Kleinschere 5 Alkoholtupfer 1 Zeckenzange 1 Inhaltsverzeichnis13,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Ist die Einfuhrumsatzsteuer abzugsfähig?
Ist die Einfuhrumsatzsteuer abzugsfähig? Die Einfuhrumsatzsteuer kann in der Regel als Vorsteuer geltend gemacht werden, wenn sie im Rahmen eines steuerbaren Umsatzes angefallen ist. Dies bedeutet, dass Unternehmen die gezahlte Einfuhrumsatzsteuer von der zu zahlenden Umsatzsteuer abziehen können. Es ist jedoch wichtig, die entsprechenden Voraussetzungen und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Einfuhrumsatzsteuer abzugsfähig ist. Es empfiehlt sich, sich von einem Steuerberater oder Fachexperten beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte korrekt berücksichtigt werden. **
-
Wer bekommt die Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer wird in der Regel vom Importeur oder Empfänger der importierten Waren bezahlt. Diese Steuer wird erhoben, wenn Waren aus einem Drittland in die EU eingeführt werden. Der Betrag der Einfuhrumsatzsteuer richtet sich nach dem Wert der Waren sowie nach dem jeweiligen Umsatzsteuersatz des Einfuhrlandes. Die Einfuhrumsatzsteuer dient dazu, den Binnenmarkt zu schützen und sicherzustellen, dass auch importierte Waren den gleichen steuerlichen Bedingungen unterliegen wie im Inland hergestellte Produkte. **
-
Was ist die Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer ist eine Steuer, die auf Waren erhoben wird, die in ein Land eingeführt werden. Sie wird in der Regel auf den Wert der Waren berechnet, der Zollwert genannt wird. Die Höhe der Einfuhrumsatzsteuer variiert je nach Land und Art der Waren. Sie dient dazu, den heimischen Markt zu schützen und Einnahmen für den Staat zu generieren. Die Einfuhrumsatzsteuer muss in der Regel vom Importeur entrichtet werden und wird oft zusammen mit dem Zoll erhoben. **
-
Wer erhebt die Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer wird von der Zollbehörde des jeweiligen Landes erhoben. Diese Steuer wird fällig, wenn Waren aus dem Ausland in das Inland eingeführt werden. Der Betrag der Einfuhrumsatzsteuer richtet sich in der Regel nach dem Wert der importierten Waren sowie nach dem geltenden Steuersatz des jeweiligen Landes. Die Einfuhrumsatzsteuer dient dazu, den inländischen Markt zu schützen und sicherzustellen, dass auch bei Importen die entsprechenden Steuern entrichtet werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.